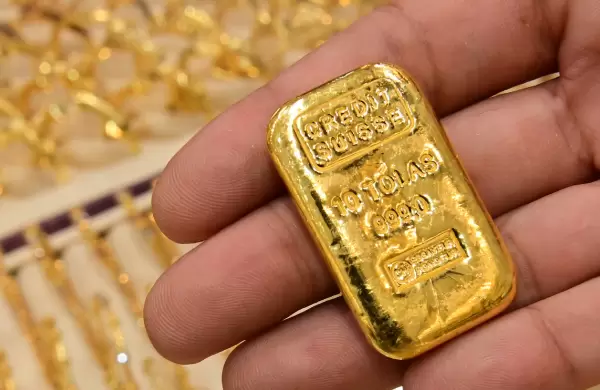
Un estudio reciente sobre el mercado del oro digital estima que la demanda potencial podría alcanzar los US$700.000 millones si se superan las limitaciones que actualmente frenan su expansión. Al mismo tiempo, las compras de oro por parte de los bancos centrales mantienen un papel relevante: desde 2022, las adquisiciones promediaron unas 1.000 toneladas anuales, mientras que durante el primer trimestre de 2026 se incorporaron 244 toneladas a las reservas oficiales.
Para los inversores argentinos, sumar oro a una cartera no implica necesariamente apostar a una suba de su precio. Su principal función es diversificar, ya que su comportamiento puede diferir del de las acciones y los bonos. Además, no depende directamente de la capacidad de una empresa para generar ganancias ni de que un Estado cumpla con sus obligaciones de deuda.
Esta característica puede resultar especialmente relevante en una cartera expuesta al mercado argentino. Sin embargo, el oro tampoco garantiza protección frente a cualquier escenario económico y su cotización puede registrar bajas pronunciadas.
El precio del metal alcanzó los US$5.597 por onza el 29 de enero de 2026 y, según los valores consignados en el análisis, se ubica actualmente en torno a los US$4.141. Esto representa una caída cercana al 26% desde aquel máximo. La baja puede modificar las condiciones de entrada para quienes evalúan invertir, pero no significa que el precio haya encontrado un piso ni que una recuperación sea inminente.
Entre los factores que pueden influir en su evolución se encuentran las decisiones de la Reserva Federal de Estados Unidos, el comportamiento de las tasas de interés reales y los movimientos del dólar. Cuando las tasas reales bajan, el oro puede ganar atractivo frente a otros activos; cuando suben, aumenta el costo de oportunidad de mantener una inversión que no genera ingresos periódicos. La demanda de los bancos centrales constituye otra variable relevante para el mercado.
En Argentina existen distintas alternativas para obtener exposición al metal. Una de las más accesibles para quienes operan en el mercado local son los certificados de depósito argentinos (Cedears) vinculados con fondos cotizados en bolsa, conocidos como ETF. Entre ellos se encuentra GLD, correspondiente al SPDR Gold Shares, que busca replicar la evolución del precio del oro físico.
Este instrumento cotiza en la Bolsa de Comercio de Buenos Aires (BYMA) y permite operar en pesos o dólares, según las condiciones del mercado y del intermediario. La relación de conversión indicada es de 50 a 1 y su cotización de referencia es de aproximadamente $12.330 por Cedear. Ese valor puede variar y debe verificarse antes de realizar una operación.
Quienes cuentan con una cuenta de inversión en el exterior también pueden acceder directamente a ETF como GLD o IAU. Estos instrumentos permiten obtener exposición al precio del metal sin tener que comprar y almacenar lingotes o monedas.
Otra posibilidad es adquirir oro físico. Esta alternativa permite tener el metal directamente, pero implica considerar gastos de custodia, diferencias entre los precios de compra y venta y una liquidez potencialmente menor. Estos costos pueden afectar el resultado final de la inversión, especialmente cuando se necesita vender en un plazo corto.
También existen Cedears vinculados con empresas mineras y fondos del sector, como GDX, además de compañías como Barrick y Harmony Gold. Sin embargo, invertir en estas alternativas no equivale a comprar oro: el rendimiento depende tanto de la evolución del metal como de factores propios de cada empresa, entre ellos sus costos, su gestión y sus operaciones. Por eso, pueden ofrecer una exposición más agresiva al ciclo del oro, pero no necesariamente cumplen la misma función de cobertura que el metal físico o un fondo que sigue su cotización.
La proporción de oro dentro de una cartera depende del perfil de riesgo, el horizonte de inversión y la distribución del resto del patrimonio. Para un inversor moderado, un rango orientativo mencionado en el análisis se ubica entre el 5% y el 10%. Una participación inferior al 3% podría tener un efecto limitado sobre el conjunto, mientras que superar el 15% puede reducir la diversificación y aumentar la dependencia de la evolución de un solo activo.
Como ejemplo de una cartera de largo plazo para un perfil moderado, se plantea una distribución del 60% en renta variable, 30% en renta fija, 5% en oro y 5% en instrumentos de muy corto plazo. Se trata de una referencia ilustrativa y no de una fórmula aplicable a todos los inversores: la composición adecuada depende de los objetivos y de la tolerancia a las pérdidas.
Uno de los principales riesgos del oro es que no genera intereses ni dividendos. La ganancia depende de que el precio suba entre el momento de compra y el de venta, descontando los costos de la operación. Si la cotización cae, el inversor puede registrar pérdidas, incluso cuando su objetivo inicial haya sido protegerse frente a la incertidumbre.
El comportamiento reciente del metal muestra esa posibilidad: quienes compraron cerca del máximo de enero enfrentan una caída significativa si venden a los valores actuales. Además, pueden existir períodos prolongados en los que el oro no recupere sus máximos anteriores. Por eso, una baja de precio por sí sola no alcanza para determinar si es un buen momento de entrada.
En el escenario actual, las tasas reales y las decisiones de la Reserva Federal continúan siendo variables centrales para evaluar su atractivo. La demanda de los bancos centrales puede contribuir a sostener el mercado, pero no elimina la posibilidad de nuevas correcciones.
Por último, las opciones de oro digital o tokenizado requieren precauciones adicionales. Antes de invertir, es importante revisar el marco regulatorio de la plataforma, la transparencia sobre el respaldo del activo y las condiciones de custodia y rescate. La confianza en esos mecanismos