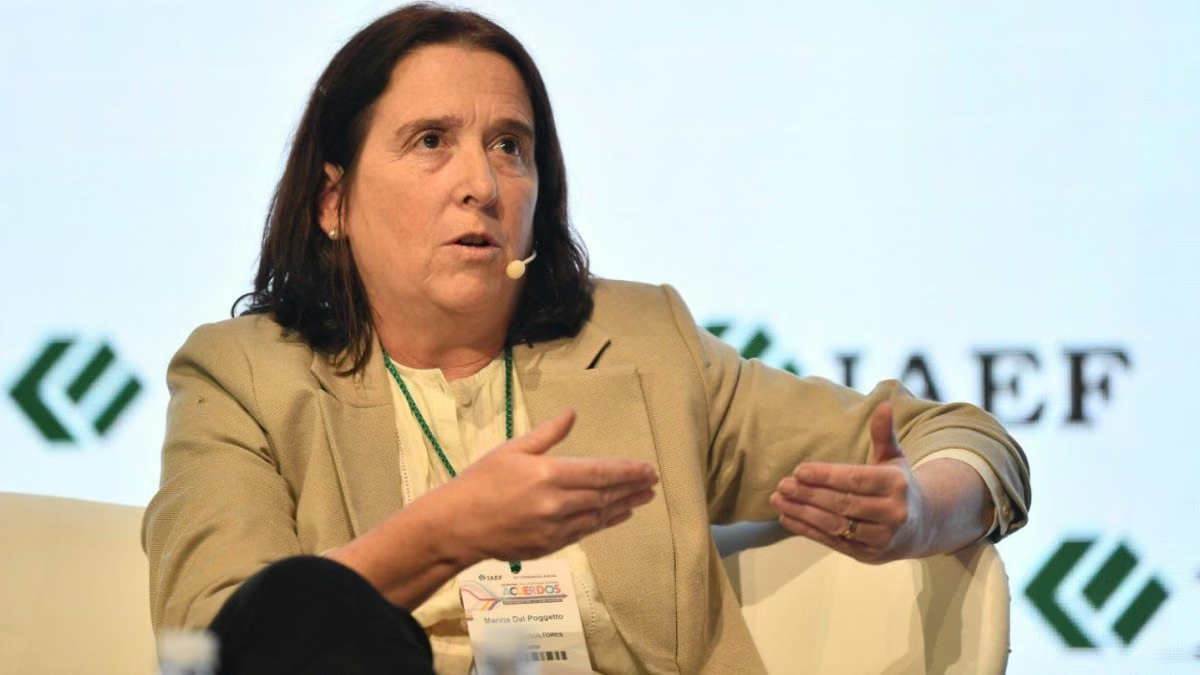
Dal Poggetto analizó el escenario en un estudio publicado por IAE Business School y puso el foco en las diferencias entre las proyecciones realizadas en junio y la situación actual. De acuerdo con sus cálculos, el Tesoro y el Banco Central necesitarían adquirir unos US$9.300 millones para cubrir las necesidades financieras de 2027: US$4.900 millones correspondientes al Tesoro y otros US$4.400 millones del Banco Central para afrontar pagos de bonos.
La economista sostuvo que esa necesidad aumentaría en el escenario actual. Entre los factores que mencionó se encuentran el inicio de 2027 sin los US$3.700 millones de liquidez que se habían previsto anteriormente, las dificultades para colocar deuda en el mercado local si las tasas de interés permanecen elevadas y las diferencias entre el programa financiero incluido en el mensaje del Presupuesto y el presentado en junio.
A partir de esas variables, Dal Poggetto calculó un déficit de dólares de aproximadamente US$23.300 millones. La estimación no incluye los vencimientos de enero de 2028 y parte del supuesto de que el horizonte se extiende y el repo no se desarma. Para la economista, este escenario contribuye a explicar el escepticismo de algunos inversores.
En paralelo, el Gobierno decidió poner en pausa la colocación del bono AO29, que todavía tenía un remanente cercano a US$800 millones. La operación formaba parte de una estrategia mediante la cual se proyectaba colocar alrededor de US$5.000 millones para 2027. Según trascendió, Luis Caputo habría comunicado a banqueros que no avanzaría con la colocación, aunque el Ministerio de Economía no confirmó ni desmintió esa información.
El contexto también está marcado por una menor velocidad de acumulación de reservas. Según los datos citados por Dal Poggetto, el Banco Central compró US$470 millones durante septiembre, frente a los US$770 millones de agosto y los US$2.200 millones de julio. En lo que va del año, las compras acumuladas alcanzan los US$14.500 millones.
La economista también analizó la evolución del esquema cambiario y señaló que la banda superior se ubica en $1.924, un 25% por encima del nivel que tenía al momento de las elecciones de octubre del año anterior. En el mismo período, sostuvo, el dólar oficial aumentó 5%, mientras que la inflación medida en dólares llegó al 22%, o al 28% si se consideran únicamente los servicios.
Según su análisis, esta diferencia impactó sobre los costos y la rentabilidad de sectores regulados que no acceden a los beneficios del Régimen de Incentivos para Grandes Inversiones (RIGI). Al mismo tiempo, señaló que el menor ritmo de compras de dólares del Banco Central obliga al Tesoro a recurrir nuevamente a sus propios dólares para afrontar los vencimientos de deuda.
En ese contexto, Dal Poggetto indicó que las reservas utilizadas por el Tesoro se redujeron de unos US$9.500 millones a fines de agosto a aproximadamente US$7.000 millones al cierre de septiembre. La situación, según su lectura, refleja una menor acumulación de divisas frente a las necesidades de financiamiento que deberá afrontar el Gobierno.
La economista también comparó el mensaje del equipo económico con el escenario planteado meses atrás. Según sostuvo, en junio se presentaba un programa financiero cerrado que no requería recurrir al mercado internacional, mientras que posteriormente el Gobierno comenzó a hablar de un esquema de respaldo externo de US$75.000 millones, que incluye una línea de liquidez con Estados Unidos por US$20.000 millones.
Para Dal Poggetto, ese cambio implica una estrategia destinada a garantizar los pagos de deuda y, al mismo tiempo, administrar la relación entre el tipo de cambio y las tasas de interés, con la inflación como una de las prioridades del programa económico y con la cuenta capital abierta.
El análisis de la economista se da en un escenario en el que el Gobierno busca sostener el financiamiento de sus compromisos mientras intenta recomponer las reservas y mantener la estabilidad del mercado cambiario. En ese marco, las necesidades de dólares previstas para 2027 aparecen como uno de los principales puntos de discusión sobre el programa financiero del próximo año.