Al principio, elegir un activo, definir cuánto capital destinarle o sumar nuevas alternativas para distribuir los ahorros puede parecer una serie de decisiones aisladas. Sin embargo, todas forman parte de una misma estructura y se influyen mutuamente. La combinación de posiciones puede generar una exposición mayor a determinados sectores, mercados o movimientos de precios de la que el inversor tenía prevista.
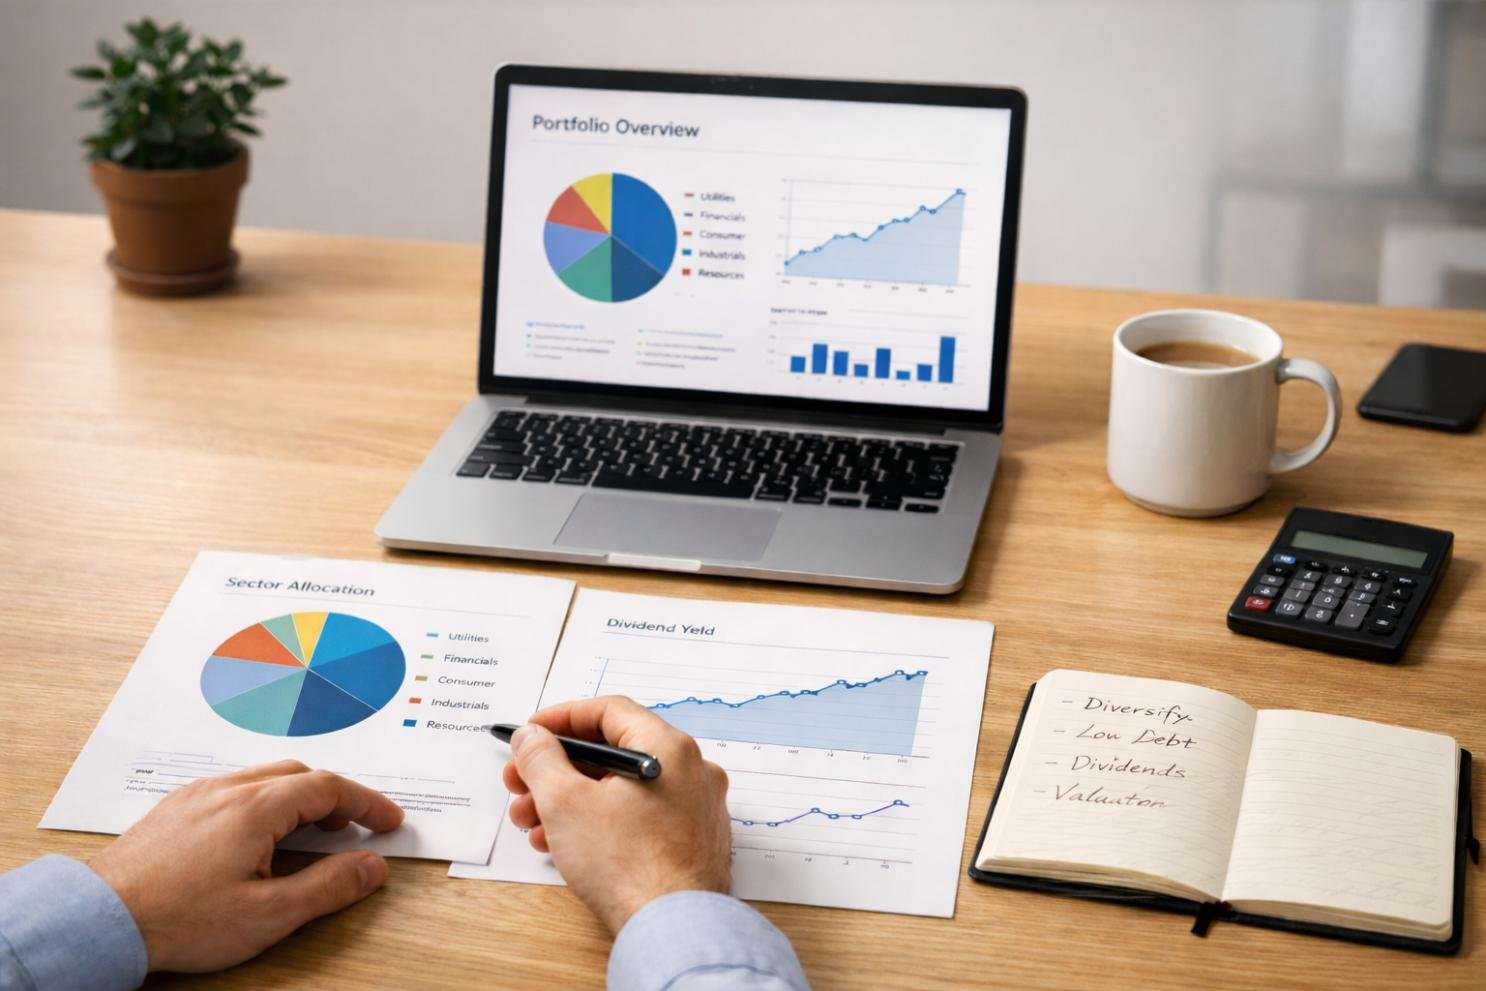
Uno de los errores más habituales es confundir la cantidad de activos con la diversificación. Una cartera puede tener numerosas posiciones y, aun así, concentrar gran parte del capital en un mismo sector o tipo de inversión. Comprar acciones de distintas compañías tecnológicas, por ejemplo, no necesariamente reduce el riesgo si todas reaccionan de manera similar ante un cambio que afecta a la industria. Algo parecido sucede cuando se incorporan fondos diferentes que tienen entre sus principales tenencias a las mismas empresas.
Por eso, más allá de la cantidad de instrumentos, es importante identificar qué compañías, sectores y mercados hay detrás de cada inversión y cuánto capital está expuesto a ellos. Tener muchas posiciones no equivale necesariamente a distribuir el riesgo de manera efectiva.
Otro comportamiento frecuente es comprar un activo únicamente porque viene registrando fuertes subas. Un rendimiento positivo sostenido puede despertar interés, pero tomarlo como motivo suficiente para invertir implica dejar de lado el análisis de su función dentro de la cartera y los objetivos que se buscan alcanzar.
Además, cuando una posición se valoriza considerablemente, puede ganar un peso mayor en el conjunto de las inversiones, incluso sin que el titular haya incorporado más dinero. Así, un activo que inicialmente representaba una porción pequeña del capital puede terminar condicionando buena parte del resultado general.
Antes de sumar una inversión que viene subiendo, conviene evaluar qué factores impulsaron su rendimiento, qué participación tiene dentro de la cartera y cuál es el horizonte previsto. La evolución pasada permite observar su comportamiento, pero no garantiza resultados futuros ni reemplaza una estrategia de inversión.
El plazo también es determinante a la hora de decidir dónde colocar los ahorros. El dinero que podría necesitarse en los próximos meses debería tener un tratamiento distinto del capital destinado a objetivos de largo plazo. Invertir fondos que se utilizarán próximamente en activos sujetos a fuertes fluctuaciones puede generar complicaciones si el mercado cae justo cuando llega el momento de disponer de ellos.
En esas circunstancias, la necesidad de vender puede obligar a concretar pérdidas que podrían haberse evitado con una planificación acorde al horizonte. Mientras una baja de precios puede revertirse con el tiempo, los compromisos de pago tienen fechas específicas que no siempre pueden postergarse.
Una forma de reducir ese riesgo es organizar los ahorros según el momento en que se necesitará el dinero. Los fondos destinados a gastos próximos requieren mayor disponibilidad y estabilidad, mientras que las inversiones de largo plazo pueden admitir una exposición más elevada a las variaciones del mercado, siempre de acuerdo con los objetivos y la tolerancia al riesgo.
El cuarto error consiste en dejar de revisar la cartera después de haberla armado. Aunque no se compren ni vendan activos, la distribución original puede modificarse con el paso del tiempo. Si algunas inversiones suben más que otras, su participación en el capital total aumenta y la estructura se aleja de la planificación inicial.
También pueden cambiar las necesidades personales, los objetivos financieros o los plazos previstos para utilizar los ahorros. Una cartera que antes respondía a determinada meta puede dejar de ser adecuada ante nuevas circunstancias.
Por ese motivo, realizar revisiones periódicas permite comprobar cuánto representa cada posición, detectar concentraciones de riesgo y evaluar si las inversiones siguen alineadas con el objetivo original. Cuando la distribución se modifica de manera significativa, el rebalanceo puede ayudar a recuperar la estructura deseada y evitar que la cartera quede expuesta a riesgos distintos de los que se habían contemplado al comienzo.